خوراک پالایشگاه؛ از قیمتگذاری تا متغیری مهم در سودآوری

به گزارش خبرنگار اقتصادی خبرگزاری تسنیم، نرخ خوراک پالایشگاهها یکی از متغیرهایی است که شاید در نگاه نخست فقط یک عدد در محاسبات شرکتهای پالایشی به نظر برسد، اما در واقع یکی از مهمترین عوامل تعیینکننده سودآوری این صنعت و به تبع آن، رفتار سهام پالایشی در بازار سرمایه است.
بر این اساس هر تغییر در قیمت یا فرمول محاسبه خوراک، میتواند فاصله میان بهای تمامشده نفت خام و ارزش فرآوردههای تولیدی را تغییر دهد و مستقیم بر حاشیه سود پالایشگاه اثر بگذارد.
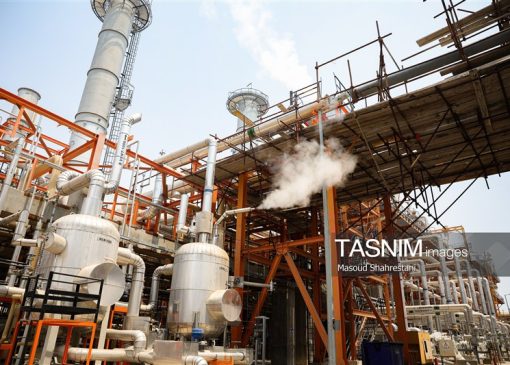
به زبان ساده، خوراک همان نفت خام یا میعاناتی است که پالایشگاه خریداری و وارد فرآیند پالایش میکند. پالایشگاه با تبدیل این ماده اولیه به محصولاتی مانند بنزین، گازوئیل، نفت سفید، سوخت جت، نفت کوره، وکیومباتوم و سایر فرآوردهها، از محل اختلاف ارزش محصولات و هزینه نفت خام و هزینههای عملیاتی خود کسب درآمد میکند.
در ادبیات صنعت پالایش، رابطه میان قیمت خوراک و قیمت فرآوردهها با مفاهیمی مانند حاشیه پالایش و در شکل سادهتر با «کرکاسپرد» سنجیده میشود. اداره اطلاعات انرژی آمریکا (EIA) نیز حاشیه پالایش را اساسا تفاوت میان ارزش فرآوردههای تولیدی و هزینه نفت خام میداند و یکی از معیارهای شناختهشده آن، کرکاسپرد است.
از این منظر، افزایش نرخ خوراک لزوما به معنای کاهش سود پالایشگاه نیست؛ و اگر قیمت فرآوردهها و حاشیه پالایش همزمان رشد کند، پالایشگاه میتواند افزایش هزینه خوراک را جبران کند؛ اما مشکل زمانی ایجاد میشود که قیمت خوراک سریعتر از ارزش فرآوردهها افزایش یابد. در چنین شرایطی، حاشیه سود فشرده میشود و این اتفاق میتواند در صورتهای مالی و در نهایت در ارزشگذاری سهام شرکتهای پالایشی منعکس شود.
دنیا چگونه قیمت خوراک را تعیین میکند؟
در بازارهای بزرگ نفتی، معمولا قیمت نفت خام پالایشگاهها به شکل یک عدد ثابت و اداری تعیین نمیشود، بلکه به یک قیمت مرجع بینالمللی متصل است؛ و کیفیت نفت خام، مقصد، شرایط بازار و تفاوت میان انواع نفت نیز در تعیین قیمت نهایی نقش دارند.
برای مثال، شرکت آرامکوی عربستان برای فروش نفت خود به مناطق مختلف جهان از سازوکار «قیمت رسمی فروش» یا OSP استفاده میکند. این قیمت بر مبنای یک شاخص مرجع و یک «دیفرانسیل» تعیین میشود. برای بازار آسیا، نفت خام عربستان به شاخصهای دبی و عمان مرتبط است؛ برای اروپا و آمریکا نیز شاخصهای مرجع متفاوتی مورد استفاده قرار میگیرد.
شرکت ملی نفت ابوظبی موسوم به ADNOC، نیز در سال 2026 روش قیمتگذاری نفت خام خود را تغییر داده و اعلام کرده است از نوامبر 2026 قیمت برخی گریدهای نفت ابوظبی بر مبنای قیمت ماه جاری شاخص Platts Dubai به اضافه یک دیفرانسیل اعلامی تعیین خواهد شد.
بنابراین، یک الگوی مهم در بازار جهانی این است که قیمت خوراک پالایشگاه تا حد زیادی به شاخصهای شفاف بازار، کیفیت نفت خام و شرایط عرضه و تقاضا متصل باشد.
در ایران نیز طی سالهای گذشته تلاش شده قیمت خوراک پالایشگاهها بر مبنای قیمتهای منطقهای و بینالمللی تعیین شود. در یکی از اصلاحات مهم، مبنای قیمتگذاری از قیمت صادراتی نفت خام به قیمتهای منتشرشده در منابع بینالمللی و شاخصهای منطقه خلیج فارس نزدیک شد؛ دلیل اصلی نیز مشکلات تعیین بهموقع قیمت صادراتی در شرایط تحریم عنوان شده بود.
چرا فرمول از خود نرخ مهمتر است؟
برای بازار سرمایه، شاید مهمتر از اینکه نرخ خوراک امروز چند دلار یا چند درصد تغییر کرده، این باشد که فرمول آن چگونه تعیین میشود و چقدر قابل پیشبینی است؛ چرا که شرکت پالایشی برای سرمایهگذاری، برنامه تولید و برآورد سودآوری نیازمند پیشبینیپذیری است. بنابراین اگر نرخ خوراک و نرخ فرآوردهها با یک سازوکار روشن و قابل محاسبه تعیین شوند، تحلیلگر میتواند حاشیه سود آینده شرکت را برآورد کند. اما اگر مبنای محاسبه مرتبا تغییر کند یا تصمیمهای مقطعی جای فرمول را بگیرد، عدمقطعیت افزایش مییابد.
این موضوع در ماههای اخیر نیز اهمیت پیدا کرده است. در مردادماه 1405، در پی انتشار اخبار و شایعات درباره تغییر دستورالعمل قیمتگذاری خوراک و فرآوردههای نفتی، یکی از شرکتهای پالایشی در اطلاعیه شفافسازی اعلام کرد که تا آن زمان دستورالعمل جدیدی ابلاغ نشده و مبنای محاسبات همان دستورالعمل تمدیدشده است.
در شهریورماه نیز بر اساس نامه وزارت نفت که در اطلاعیه پالایش نفت تهران منعکس شد، مبانی محاسبه نرخ خوراک نفت خام و فرآوردههای اصلی پالایشگاهها بر اساس آخرین ابلاغیه موجود تشریح شد و کیفیت و حجم خوراک و فرآوردهها نیز در محاسبات مورد توجه قرار گرفت.
اثر نرخ خوراک بر بورس
اهمیت این موضوع برای سهامدار از اینجا آغاز میشود که بازار سرمایه به سود آینده نگاه میکند. بنابراین اگر سرمایهگذاران به این جمعبندی برسند که افزایش نرخ خوراک بدون رشد متناسب قیمت فرآوردهها اتفاق خواهد افتاد، انتظار سودآوری پالایشگاهها کاهش پیدا میکند و این موضوع میتواند بر ارزشگذاری سهام آنها فشار وارد کند. برعکس، اگر افزایش قیمت نفت خام با رشد قیمت فرآوردهها و حاشیه پالایش همراه باشد، الزاما اثر منفی بر صنعت پالایش نخواهد داشت.
دادههای بازار جهانی نیز نشان میدهد حاشیه پالایش میتواند به اندازه قیمت نفت اهمیت داشته باشد. برای نمونه گزارشهای منتشر شده نشان میدهد در سهماهه سوم 2026، هم قیمت نفت خام و هم حاشیه پالایش در بازارهای جهانی افزایش داشته و رشد کرکاسپرد فرآوردههایی مانند بنزین، سوخت دیزل و سوخت جت، از عوامل مهم تقویت انگیزه پالایشگاهها برای افزایش تولید بوده است.
از این منظر، تحلیل سهم پالایشی فقط با نگاه کردن به قیمت نفت خام اشتباه است؛ و باید همزمان قیمت خوراک، قیمت فرآوردهها، کرکاسپرد، ترکیب تولید، نرخ ارز، کیفیت نفت خام، هزینههای پالایش و سیاستهای دولت را کنار یکدیگر قرار داد.
نرخ بالا یا نرخ غیرقابل پیشبینی؟
از نگاهی دیگر، بحث بر سر نرخ خوراک نباید فقط به دوگانه «نرخ پایین به نفع پالایشگاه» و «نرخ بالا به نفع دولت» محدود شود؛ چرا که یک صنعت بزرگ پالایشی برای سرمایهگذاری بلندمدت، بیش از هر چیز به یک فرمول شفاف، پایدار و قابل پیشبینی نیاز دارد. بر این اساس اگر دولت قیمت خوراک را به شاخصهای معتبر جهانی متصل کند و در کنار آن سازوکار قیمتگذاری فرآوردهها نیز شفاف باشد، بازار میتواند سودآوری شرکتهای پالایشی را با دقت بیشتری تحلیل کند.
در نهایت، برای سهامدار پالایشی، پرسش کلیدی این نیست که «خوراک گران شد یا ارزان؟»، بلکه پرسش مهمتر این است که پس از تغییر نرخ خوراک، حاشیه سود پالایشگاه چه تغییری میکند؟ متغیری که در نهایت میتواند فاصله میان یک خبر قیمتی و یک تغییر واقعی در سود شرکت را مشخص کند.
انتهای پیام/